martes, noviembre 01, 2016

Guns and Roses en Chile

(un post personal)

Llegué más o menos temprano para quedar  más o menos adelante, y de hecho quedé más cerca del escenario que cuando fui vi a “Los Tres” en la plaza de La Pincoya.
A las 6:45 “transmití en vivo” para el facebook y cerca de 2 horas después eran recién las 7… “esto va a ser para largo” pensé, y me senté.
En la medida que el estadio se fue llenando, todos los que estábamos sentados nos parábamos y nos apretabamos más adelante. Cada cierto rato hacíamos eso, sin comunicarnos, éramos como un cardumen, de repente, vaya a saber dios porque, todos nos movíamos en una misma dirección.

Mientras sonaba “Smoke in the water”, un rockero maduro, medio pasado de copas desafio a la mayoría joven, a decir quién estaba sonando por los parlantes; Porque claro, como son jóvenes “no sa’en na’ de rock” y antes de que alguien contestara gritó “Deep Paper, poh… Grande Deep Paper”: Carcajada generalizada.

Fui fumador pasivo de la buena y de otra que era pura rama… fue tanto que en un momento me sentí mareado y no sé si fue cansancio o la hierba.

Los teloneros no sé cómo se llamaban, porque no entiendo mucho el tipo de letra “rockera”... el tipo de rock de los teloneros era más pesado de lo oyen normalmente mis oídos poperos, pero igual me gustó la canción “destroy the system”.
A las 9 todos nos pusimos nerviosos, el escenario estaba listo, pero con el historial de Axl temíamos que no apareciera, pero al poco rato se apagaron las luces y comenzó el concierto que había esperado 24 años.

El 92 era muy chico y no tenía ni plata, ni permiso.  También era mucho más fanático de los guns, nivel “tener póster en la pieza” y un cuaderno con las letras y acordes de las canciones.
Por eso sentí tanto el haberme perdido el concierto del ‘92 en el nacional.  Esa noche la “Rock & Pop” estrenó un programa llamado “en directo rock & pop”  donde programaban un especial en vivo. Supongo que no fui el único en jurar de guata que estaba escuchando el concierto del Nacional en directo cuando, probablemente, era el de Tokio “en grabado”…

Al tiempo después lo transmitieron por la radio...no sé si fue la Concierto o la Futuro… o ambas. Recuerdo que no tenía un cassette virgen para grabarlo, y como duraba más de una hora y ante el apuro, grabé sobre un original de Mercedes Sosa que no era mío.

También lo vi por TVN, donde cortaron todo el “incidente” de Civil War, en que el concierto se suspendió por largo rato y un taimado Axl amenazaba con irse sin terminar el show. (disponible en google play music y supongo que también en spotify)


Pero el sábado fue distinto, y cuando puntualmente comenzó a sonar “It’s so esay”, quedó la cag’á

A estas alturas cabe señalar que el viernes recién me habían dado el alta luego de lesionarme un pie por un accidente en moto; ya camino, pero aún cojeo un poco.

“tum, tu tum, tu tum, tu tum” suenan las cuerdas y todos nos apretamos varios metros más cerca del escenario.
“I see your sister in her sunday dress”, canto pero no escucho mi voz.
“She’s out to please, she pouts her best”, no creo que cantar sea el verbo adecuado, mas bien grito.

Todos saltan a mi alrededor, pero no son saltos ordenados de arriba a abajo, son saltos con empujones. Con la adrenalina, olvido mi pie malo y salto también, soy parte del cardumen.

“It’s so easy, esay, When everybody is trying to please me, baby!”, la cancha es como un mar en medio de una tormenta, las caras conocidas se pierden y se revuelven.

“Yeah!!” termina la canción, y agrego un “uuuhhh!!!”: Fue una catarsis.

Yo nunca “vacilo” en los conciertos. Canto, me paro cuando es necesario; en un tema bailable puedo bailar; pero gritos y saltos nunca; hasta las palmas me cuestan un poco, pero esta vez era diferente; no era yo, era el cardumen.

En la segunda canción bajó la adrenalina. comencé a asustarme por mi pie y a tratar de saltar solo “arriba, abajo” resistiendo los empujones, e interrumpía para dar paso a mujeres y familias que huían de adelante, mientras pensaba “ya no estoy en edad de esto”

Yo tenia el telefono listo para grabar para el face, pero sacarlo en medio de esa tormenta era muy peligroso… aunque muchos grababan a pesar de todo.
La tercera, fue otra conocida, creo que Welcome to the jungle, lo que reavivó la tormenta. Decidí huir un poco hacia atrás;  Desde ahí recién me atreví a sacar el teléfono y grabar un poco.

En cuanto al concierto propiamente tal,  estuvo bueno, aunque me sobraron y me faltaron canciones.
La gran ausente fue “Patience”, que si tocaron en Lima después del bis.
Hubo canciones menos conocidas que se agradecieron como “double talkin jive”, aunque sí estaban tocando canciones menos populares pudieron haber tocado “so fine” o “dead horses”
hubo tiempo para tributar a pink floyd, con “whish you’re here” y Slash, al igual que en el 92, tocó el tema de el padrino.

Slash es un show aparte; viéndolo en vivo puedes entender porqué Guns and Roses sin Slash no es Guns and Roses… es Axl y su banda. La manera en que domina la guitarra es un plus que lo hace tanto o más importante en el espectáculo que Axl.

Y Axl, bueno, tanto se ha dicho de Axl, que la guata, que la edad, que los ojos.
Físicamente no lo encontré tan “cagado” como dicen, al contrario, después de un rato te acostumbras, asumes el cambio y es el mismo, con la misma fuerza corriendo de un lado al otro del escenario.
Ya no canta tanto eso sí; en las canciones más gritadas no se nota, pero en los lentos hay notas altas a las que no llega y escuché más de alguna desafinada.  Recordaba a mi profe de música de media cuando decía “ese pobre hombre en algunos años no va a poder cantar, es una irresponsabilidad lo que le hace a su garganta cantando así”

Pero todo lo que le faltaba de voz le sobraba de actitud, no era el Axl enojado y amurrado del 92, era un Axl que disfrutaba de estar en el escenario haciendo música; creo que hasta sonrisas vi en la pantalla gigante.

En resumen, lo pase muy bien. Todo valió la pena por escuchar Estranged en vivo.
El gran final hubo fuegos artificiales y papel picado y cuando la música paró, supe que no me había equivocado, ese era un concierto que no me podía haber perdido.



lunes, agosto 22, 2016

Propuesta para sistema de jubilación (no + afp)

Todos están mostrando sus ideas y como nadie propone la mía, y aunque sigo con la esperanza que, tal como la idea de los cajeros automáticos en las comisarías a alguien también se le ocurra; la hago pública, a ver si lo lee alguien con el poder suficiente como para copiarla.


Hoy un trabajador impone el 10% de su sueldo en una AFP que invierte en la bolsa comprando, por ejemplo acciones de cencosud.
Por esa inversión recibe un interés de entre un 5% (digo yo) y un 8% (dicen las AFPs y J. Piñera); es decir, si una persona tiene $600.000.- puede llegar a ganar en un año $48.000.-


El mismo trabajador duerme mal porque su colchón está muy viejo y no tiene plata para renovarlo, por lo que decide comprarlo en cuotas con su tarjeta Cencosud.
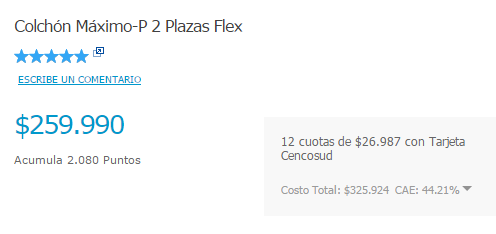
Buscando en paris.cl encontré uno a $259.990 que se puede comprar en 12 cómodas cuotas de $26.987 a un costo total de $325.924.- y un CAE del 44.21%
cae44.PNG
O sea, el trabajador no tiene efectivo para cubrir una necesidad porque lo tiene invertido (para su vejez) en Cencosud quien gracias a los trabajadores tiene capital suficiente para vender el objeto de dicha necesidad.
Cencosud otorga el crédito, con un recargo del 44.21% y le entrega al trabajador “inversionista” con suerte un 8%... ¿se cacha el problema del actual sistema?


Yo propongo que el trabajador, en vez de comprar con la tarjeta cencosud, pueda tomar “prestado” de su plata, con los mismos intereses que le cobraría cencosud, y con ello cubrir sus necesidades; y que todas las ganancias de los intereses cobrados, sirvan para aumentar su propio fondo de capitalización individual, su ahorro para la vejez, en vez seguir dándoselo a corporaciones financieras para aumentar su capital.


En el ejemplo anterior, en vez de ganar $48.000.- por invertir los $600.000.-, obtiene $65.934.- invirtiendo sólo $259.990, deja más de la mitad para invertir en otras cosas, y además mejora su calidad de vida hoy.


Los fondos extras necesarios para una jubilación digna, no salen del empleador sino que del mismo trabajador, pero no es un gasto extra: Es el dinero que ya le está entregando a casas comerciales, bancos, financieras y cajas de compensación.

Lo del colchón es sólo un ejemplo, pero el sistema también debería hacerse extensivo para créditos de consumo e hipotecarios.
No sólo comprar colchones, o televisores; también poner un negocio, comprar la casa propia o financiar una propiedad para arrendar.


Una compañera de trabajo me decía “¿como un banco estatal?”... “No”, le respondí, “No estatal: como un banco de los trabajadores”


Probablemente la gente joven no tendrá suficiente ahorro como para “auto prestarse” para lo que necesita, porque al comienzo de la vida es cuando se tienen más necesidades, mientras que a los más viejos, probablemente les sobre porque sus necesidades ya están cubiertas; por lo que debe existir la posibilidad de pedir dinero de fondos de otros cotizantes; y en el otro extremo, si tengo fondos que no son utilizados para servicios financieros, debería poder utilizarlos en inversiones tradicionales, como las de las actuales AFPs.


¿Quienes deben administrar este sistema?
Aunque a mi juicio da lo mismo si son las mismas AFPs u otras entidades; y aunque sean entidades nuevas, también creo que da lo mismo si son con o sin fines de lucro; Creo que por un tema de “imagen” y “credibilidad” deberían ser entidades nuevas sin fines de lucro.


En todo caso, entidades con fines de lucro, e incluso las AFPs, podrían funcionar bien para el trabajador con un estado realmente fiscalizador y con una regulación estricta, que no solo prevenga la corrupción, si no que evite conductas poco éticas, como que los mismos “fiscalizadores” luego tengan puestos directivos en las empresas fiscalizadas y vice-versa.


Lo que tengo claro, es que no debe ser el estado quien se encargue de esto. Porque “el estado” finalmente son personas designadas por el gobierno de turno, sin una visión de largo plazo y con un alto riesgo de corrupción.


Sin embargo las AFPs no se pueden acabar de un día para otro, porque todos nuestros ahorros están invertidos, y esto significa que no son plata, son cosas que se compraron con esa plata (ver mi artículo anterior donde explico lo que son las cuotas de la AFP), cosas cuyo valor es variable según oferta y demanda… si todos queremos recuperar la plata (liquidez) es necesario vender esas cosas; y si no hay demanda para venderlas su valor baja, en resumen: crisis económica y pérdida de nuestros ahorros.


El proceso tendría que ser paulatino, los fondos disponibles para pasar al nuevo sistema deberían ser cuoteados cuidadosamente para no afectar, o afectar de manera mínima el resto de los fondos; sacando primero los fondos en el extranjero y liquidando instrumentos de renta fija; todo esto debe ser supervisado para evitar pérdidas de los que les toque liquidar últimos (o repartiendo sus pérdidas con los que salieron primero)


Hasta ahora hemos hablado de lo que tienen que hacer las administradoras de los fondos y los trabajadores, pero ¿Y el estado?
El estado debe tener un rol activo e imprescindible en 2 aspectos fundamentales:
1.- Fiscalizar que todo el sistema funciona PARA el trabajador
2.- Garantizar una jubilación digna con una tasa de reemplazo no inferior al 80%, vitalicia y en ciertos casos heredable.


Con respecto a la primera tarea, el estado debe fijar reglas que estén siempre sujetas a cambio, por parte de una superintendencia que vele por los intereses de los afiliados, sin lobbys, sin coimas, sin puestos directivos a superintendentes ni vice versa.


Con respecto a lo segundo, aquí entra el famoso “pilar solidario”.
Chile, el estado, por mucho tiempo se ahorro la seguridad social; bueno, es momento de comenzar a ponerse al día.
Los primeros jubilados en el sistema nuevo no tendrán el tiempo suficiente para incrementar significativamente sus ahorros por lo que el estado debe poner la diferencia; pero esto sería sólo al principio, en la medida que los ahorros crezcan, éstos deberían alcanzar para cubrir las necesidades para la pensión de los jubilados.
La tasa de reemplazo debería variar dependiendo del comportamiento del cotizante durante su vida laboral premiando a quienes juntaron más, sin embargo la tasa de reemplazo no debería ser inferior al 80%, ni superior a un tope (90% o 100%), si hay excedentes: al fondo solidario; si falta, se saca del fondo solidario.


No todos mueren tan viejos, por lo que si alguien muere antes de agotar sus recursos, éstos deberían pasar al “fondo solidario” para cubrir a quienes no les alcanzó; con excepciones como cuando el pensionado tenga algún hijo menor de edad o estudiando, alguna deuda sin seguro de desgravamen, etc.


Además si un trabajador muere antes de jubilarse, parte de su fondo debería pasar a la familia, en una razón de “mientras más joven, mayor parte del fondo se devuelve”


Aquí vuelve a tomar valor la primera parte; el rol fiscalizador del estado no solo debe ser ante las administradoras, sino que también ante quienes intenten aprovecharse del sistema, esos que nunca faltan (si no pregúntenle al transantiago); gente que no cotice o cotice por el mínimo y luego quiera pensión alta, o que en los últimos meses de trabajo consiga cotizaciones por sueldos superiores para aumentar su jubilación; para que el sistema funcione hay que eliminar o controlar al máximo a esos parásitos.


Esto es solo la propuesta, hay un millón de detalles para afinar y pensar bien, pero es un punto de partida, si sigo dándole vueltas y afinándolo, no lo iba a publicar nunca.
Tampoco soy economista para hacer cálculos o proyecciones.

Si les gustó coméntenlo, propónganlo, aprópiense de la idea y compártanla, no todo es blanco o negro y creo que este es un buen “gris”, que es más posible y tiene más posibilidad de éxito que volver al sistema de repartos; y creo que es bastante mejor que “mejorar el sistema de AFPs”

martes, agosto 02, 2016

Breve guia de como funciona el sistema de AFPs,

(para poder entender cuales son sus problemas y poder opinar con fundamentos.)

(Se que debo 2 post que me comprometí sobre por qué no se puede volver al sistema de reparto y cual es mi "gran idea" para mejorar las pensiones y cambiar o definitivamente sacar las AFPs, pero como esos post tienen mucho detalle, los deje stand-by, porque hay mucha gente opinando sin estar bien informados o repitiendo cosas que no son del todo ciertas)

Algún populista propuso que la gente pudiera sacar el 25% de su plata para comprar una vivienda, y una señora en la tele opinó que sería regio porque "así podríamos recuperar algo de plata y las AFPs no nos robarían todo".
Error: Las AFPs no tocan nuestros fondos para obtener sus ganancias, por eso es tan buen negocio para ellas, su ganancia está en las comisiones que nos cobran aparte, fijo y seguro. TODO lo que nosotros aportamos a nuestro "Fondo" nos es devuelto por la AFP con intereses; el problema es que nos lo dividen en muchas cuotas mensuales y por eso las jubilaciones son tan chicas.
Por ejemplo, imagina que juntaste $100.000.000 en toda tu vida laboral y te jubilas a los 65 años; la AFP dice "tú te vas a morir a los 90" y por lo tanto te dividen los $100 palos en 35 años (eso son 420 meses)... te da una jubilación de $238.000.
Tu plata es tuya, aunque no la puedes sacar y te la devuelvan de a migitas, es tuya; la AFP no te la roba y si te mueres, lo que sobró se lo entregan a tu familia. (a menos que te hayan cagado con una renta vitalicia, ahí si se podría hablar de "que te roban", pero eso lo hace una compañía de seguros, no la AFP)

Ojo con propuestas como estas: Sí hoy las pensiones son tan bajas, es porque en los '80 a algún populista se le ocurrió que con el 10% del sueldo bastaba; y la gente que es "mandada a hacer" para comprar en eso del "pan para hoy, hambre para mañana", cayó redondito con la "ventaja" de tener mas sueldo cotizando menos (sólo 10% en vez del 20% que se cotizaba en el sistema antiguo)... Qué te dejen sacar el 25% de tus ahorros para una casa puede ser lo mismo, una gran "carnada" con plata hoy, pero hambre para mañana; lo que hay que hacer es cambiar el sistema, NO GASTARNOS LOS AHORROS.

Pero, si las AFP no nos roban y nos devuelven nuestros ahorros con creces. ¿Porqué las jubilaciones son tan bajas?
Las AFPs dicen "porque los trabajadores ahorraron poco" y su solución es "ahorren mas y por mas tiempo".
Yo digo que puede ser, pero hay 2 factores más:
1.- Las AFPs rentan muy poco, porque reciben la rentabilidad del mercado de valores que es riesgoso y que no es tan buen negocio para los inversionistas.
2.- El estado no se hace cargo de las pensiones, aquí cada uno se rasca con sus uñas (a menos que seas muuuy pobre, entonces el estado te da "un moco")

Como funciona el sistema:

Cuotas
Mes a mes te descuentan parte de tu sueldo; de esa parte, un porcentaje se lo mete al bolsillo la AFP como comisión y el otro 10% es tu ahorro.
Pero ese ahorro no es plata que tu guardes en una cuenta, con ese ahorro compras "cuotas" del "fondo" de la AFP.
Una cuota es como comprar acciones, pero en vez de tener cientos de alternativas de acciones para comprar, tienes 5 opciones, una por cada tipo fondo.
Cada fondo se ocupa para comprar acciones nacionales, internacionales, depósitos a plazo, fondos mutuos etc, etc.
Cuando el valor de todas las cosas que se compraron con el fondo baja, el valor de la cuota baja, cuando sube, el valor de la cuota sube; de ese modo si con tus ahorros compraste 100 cuotas del fondo A, y la cuota del fondo A está a $30.000.- tus "ahorros" son "equivalentes" a $3.000.000.- pero NO SON 3 palos, en realidad son "100 cuotas del fondo A", que a lo mejor hoy valen 3 palos, pero su valor real dependerá del valor de la cuota el día que las "vendas", ya sea para jubilarte, para cambiarte de fondo o para cambiarte de AFP.

Comisión
Independientemente de que el valor de la cuota suba o baje, tu pagas a la AFP una comisión, que es un porcentaje fijo de tu sueldo (por eso las AFPs nunca pierden); Es como que te obliguen a apostar parte de tu sueldo en los caballos, y gane o pierda el caballo por el que se apostó tu plata, tienes que pagarle igual al señor que elije a que caballo apostar, porque "él es el experto".

Antiguamente, antes de los multifondos de Lagos, el señor que apostaba tu plata en los caballos tenía que responder si el caballo perdía, después de todo "él es el experto"; con eso se aseguraba de apostar a ganador, porque si el caballo perdía te tenía que devolver la plata... por eso, eso sí, te cobraba una comisión más cara, pero te aseguraba que aunque tu plata no se multiplicara, por lo menos no se desvanecía.

Con los multifondos eso cambió, ahora el experto te da 5 caballos para que tu elijas; pero si pierde "mala suerte", tu elegiste ese caballo... la parte buena es que como no se hacen cargo de perdidas las comisiones pueden bajar, la parte mala es que muchas veces los 5 caballos pierden.
Antes de los multifondos todas las AFPs cobraban 2%. Con los multifondos casi no bajaron la comisión hasta que hace unos años apareció AFP Modelo con una comisión de 0.77%

La AFP con la comisión más baja se adjudica a los trabajadores nuevos por 2 años; ellos no se pueden cambiar (a menos que lo que pierdan de sus ahorros por estar en una AFP menos rentable sea mayor a lo que se ahorran en comisiones; en cuyo caso pueden huir, previa verificación de que están en ese caso) Ahora una vieja AFP, "Plan Vital", bajo su comisión para adjudicarse los trabajadores nuevos y es la más barata con una comisión de 0,47%; la mas cara hoy es Provida que cobra 1.54%, seguida de Cuprum 1.48%, Capital 1.44% y Habitat 1.27%

Rentas Vitalicias (La trampa mortal)
Las AFPs administran lo que se llama el "retiro programado", pero las compañías de seguros también están metidas en el negocio de las pensiones haciendo lo que hacen tan bien:... Meternos susto.
Las compañías de seguro nos meten la mano al bolsillo asustándonos con que vamos a morir, nos van a robar, se nos va a incendiar la casa, nos van a clonar la tarjeta, etc.

Al momento de jubilarte aparecerá una ejecutiva y te dirá que los $238.000 (del ejemplo de mas arriba) son sólo hasta los 90 años, pero que tu no te vas a morir tan joven (y como tu no te quieres morir, le creerás) y te ofrecerá un estupendo negocio (para ellos).
Te ofrecerá que te "acojas" a una renta vitalicia... en realidad lo que haces es "comprar" una renta vitalicia con tus ahorros de la AFP: Los 100 palos que ahorraste toda tu vida se van directo a la caja de la compañía de seguros y a cambio recibes el compromiso de tener una pensión "para toda la vida"... eso sí no será de $238.000.- será menos, por ejemplo $180.000.- pero eso es para "toooda la vida", y como tu no te quieres morir, pensarás que es hasta los 200 años... pero si te mueres al día siguiente todo ese ahorro, que en un retiro programado heredaría tu familia (los 100 palos), se quedan en la aseguradora, porque con los 100 palos tu compraste la renta vitalicia.

... y por último, si todos nos cambiamos al fondo E y nos cambiamos a Plan Vital,
¿Sólo pierden las AFP y colapsa el sistema sin riesgo de perder nuestros ahorros?

No, ahora que entiendes como funciona la AFP puedes entender que pasa cuando nos cambiamos de fondo y de AFP.
Tu tienes cuotas (por ejemplo del Fondo A), cuando quieres cambiarte de fondo tienes que venderlas, para (con el dinero que obtengas por ellas) comprar cuotas del Fondo E.

Las cuotas están sujetas a la oferta y la demanda. Si mucha gente quiere salir de un fondo aumenta la oferta y por poca demanda el precio de la cuota bajará. La ley está hecha para que la gente no especule comprando cuotas de un fondo cuando está barato y vendiéndolo cuando está caro, y para prevenir esto dice que el proceso se debe demorar 4 días:
Tus cuotas se venderán al precio que tengan al 3° día hábil desde que hagas la solicitud y el 4° día se compraran la cuotas del nuevo fondo.

Si mucha gente al mismo tiempo quiere salirse de un fondo, la ley establece que la AFP debe retrasar el día de venta de las cuotas para "proteger los ahorros de los que se quedan en el fondo", la idea es que la masiva migración no haga que el precio de la cuota de ese fondo caiga demasiado.

Esta "protección" sirve para fugas pequeñas, pero si todos quieren irse al fondo E, quienes perderán serán los que se quedan en el A o los últimos en cambiarse, pero no perderá la AFP, porque toda la plata de las cuotas es de los cotizantes. Las AFPs tienen su fortuna aparte, porque recuerden que sale de las comisiones y no de los fondos de inversión. (mientras que los que ganarán serán los primeros en cambiarse, porque por aumento de la demanda las cuotas del nuevo fondo, en este caso el E, subirán de precio)

¿Y si todos nos vamos a plan vital?,
Ahí si pierden las AFPs, porque se les van las comisiones; pero lo mas probable es que antes que la gente se vaya las AFPs reaccionarán y bajaran sus comisiones, lo que es bueno para todos.

Sobre a qué AFP cambiarse, plan vital tiene bien mala rentabilidad, para quienes somos "no tan jóvenes" y llevamos mas de 10 años cotizando, no nos conviene irnos a una AFP como plan vital, porque lo que podríamos perder por baja rentabilidad es considerable y podría ser mayor que lo qué nos ahorremos en comisiones (no es lo mismo 1% de 1.000.000 que de 30.000.000) . El tipo de "felices y forrados" dice que los jóvenes (con poco ahorro) deben cambiarse a Plan Vital, pero que los viejos a Habitat (la tercera mas barata)... yo digo que tiene razón en que no debo cambiarme a Plan Vital, pero creo que Modelo es mejor opción.


Mientras exista el sistema de la AFP hay que hacer lo posible por aprovechar y aprovecharse del sistema, pero creo que sería mejor uno donde (igual) existan instituciones que administren los fondos de pensiones, pero que su forma de administrarlos NO SEA trabajando para la "economía del país", (eufemismo para decir "los grandes empresarios"); si no que trabajando para los trabajadores y cotizantes; un sistema que de más rentabilidad que simplemente dejarlo a los especuladores de la bolsa, invirtiendo en el trabajador; y que tenga un importante apoyo del Estado para enterar jubilaciones dignas para quienes no les alcance. El detalle de como lograrlo, en el próximo post....


martes, julio 05, 2016

La verdad comprobada con cifras: ¿Es bueno o malo el sistema de las AFP en Chile?

Aunque no apoyo a quienes dicen "No + AFP" porque plantean volver al sistema de reparto y no creo que esa sea la solución, las AFP tal y como funcionan ahora en Chile, no son un buen sistema.

El otro día una persona en twitter dijo "mejor pongo mi plata en una cuenta de ahorro que hacer ricos a los dueños de las AFP", y yo dije "JA!, todo el mundo sabe que las cuentas de ahorro son lo que da menos rentabilidad, seguro que mi AFP me a dado una rentabilidad mucho mejor que la de una cuenta de ahorros en banco!...
...
 ¿o no?"


Entonces hice lo que cualquiera de ustedes hubiera hecho ante esa duda:
Pedí una cartola histórica y sume todas mis cotizaciones, desde aquella primera cotización por $8.362 pesos en Abril del '95... cuando trabajé part-time limpiando mesas en el Chuck E. Chesse, hasta la última de junio por bastante mas que eso.
La suma me dio $18.518.999. Sí eso fue el 10% de mis ingresos en estos 20 años, y las AFP cobran mas o menos el 2%, significa que les pague unos $3.700.000.- en comisiones.
Mi fondo al día del cálculo (antes del brexit) tenía $29.094.183, osea la AFP me cobró casi 4 palos para hacerme ganar $10.575.184.- no esta mal...
...
¿o no?

10.5 millones es lo que habría dejado de ganar si la plata la hubiese guardado bajo el colchón en vez de meterla a una AFP; pero cualquier banco te reajusta la plata que ahorras según el IPC para que no le afecte a inflación. Entonces me vino la duda ¿cuanta plata tendría con el monto reajustado?...
Entonces hice lo que cualquiera de ustedes hubiera hecho de haber tenido esa duda:
Convertí cada una de las 195 cotizaciones de mi vida a la UF del 1 del mes del año que se cotizó.
No es tan difícil como suena, en el SII hay una tabla con todos los valores de la UF de todos los años, y están en una tabla donde en cada celda está el valor de cada mes; como las cotizaciones ya estaban en un excel fue casi copiar, pegar y luego aplicar la formula.
Una vez que tuve todas mis cotizaciones en UF, las sume y las convertí a pesos según la UF del día de hoy.
Me dió $22.923.077...
Ok, todavía no es mal negocio, pagué 3.7 millones para ganar $6.171.106, es decir tuve una ganancia neta se $2.4 millones... pero todavía es ganancia... aunque la AFP ganó más que yo sin arriesgar nada.
Resumiendo, hasta el momento:

- Si hubiese metido el 10% de mi sueldo en un colchón tendría $18.5 millones
- Si lo hubiese puesto en el banco, sin intereses tendría $22.9 millones y tengo 29;
- Pero a la AFP le pagué 3.7 millones sin reajuste, si lo sumo los 3.7 a los 22.9 me da 26.6 (reajustado sería un poco mas)
... y tengo $29, osea todavía es negocio...
...
¿o no?

No poh!, porque eso es sin el interés que me habría dado el banco.
En este punto hice lo que no se si cualquiera de ustedes habría hecho. Calculé los meses que han pasado entre cada cotización y hoy; y a cada cotización le calculé un interés simple del 4,3% anual, que es lo que estaba ofreciendo el banco estado, por su cuenta de ahorro que daba mas intereses.
La suma de los intereses de cada cotización me dio $6.434.715; es decir si las cotizaciones del 10% de mi sueldo las hubiese metido en una cuenta de ahorros que me hubiese rentado 4.3% anual, hoy tendría 29.3 millones ahorrados y me habría ahorrado 3.7 millones en comisiones, en lugar de eso tenía 29.1 

(actualizado.- el cálculo anterior lo hice aplicando intereses a la cotización en UF para tener intereses y reajustes, ya que creía que así operaban los bancos, sin embargo no es así. La cuenta de ahorro del 4.3% de interés no reajusta por IPC; la cuenta que reajusta por IPC da sólo un 0,8% anual)

Sí hubiese puesto el dinero en la cuenta de 4.3% sin reajuste, la suma de los intereses hasta hoy sería $4.703.179; sumado a las cotizaciones sin reajustar (18.5 millones), hoy tendría $23.222.178.-; mientras que con el ahorro en UF el interés sería de $1.197.156 tendría (22.9 + 1.2) $24.120.034.-

A pesar de que el interés ganado es bastante menor a lo que había calculado originalmente, la diferencia entre lo que tendría en el banco y lo que tenía a finales de junio en la AFP (29.1) es de sólo $4.9 millones, si le resto los 3.7 pagados en comisiones me da una ganancia neta de 1.2 millones; y sí hubiese invertido las comisiones junto con el 10% de mi sueldo, este monto se habría reajustado y ganado intereses, por lo que la diferencia sería menor, pero sin riesgo; por lo tanto la AFP sigue sin ser tan buen negocio: Aunque da bastante mas rentabilidad que una cuenta de ahorro, las comisiones cercanas al 2% que se pagaban en todas las AFPs hasta hace poco, se comian gran parte de la ganancia. 

Y digo tenía, porque a la Gran ... Bretaña, se le ocurrió salirse de la unión europea, y aunque no fue el apocalipsis que algunos pronosticaban igual hoy tengo 28.6 millones en vez de los 29.1 que tenía cuando hice el calculo.

... Y si en vez de ahorrar el 10% hubiese sido del 12%, incluyendo la comisión que cobraron las AFPs en las que he estado, el ahorro sería mayor.


Conclusión: Ya la dije en la introducción, las AFP tal y como funcionan ahora en Chile, no son un buen sistema, comprobado con números; pero no siempre fue un tan mal sistema, y el sistema de reparto podría ser peor.
Cómo creo que se mejoraría, por qué ahora el sistema es malo y antes no lo era tanto y por qué creo que el sistema de repartos no funcionaría; lo dejaré para el siguiente capítulo, porque esto ya está un poco largo.
Mientras tanto, los insto a que hagan el mismo calculo que yo y me cuenten como les fue, la información es pública y esta en la "sucursal virtual" de su AFP, se llama "certificado de cotización obligatoria" (periodo: todos)